Domain mörser24.de kaufen?
Wir ziehen mit dem Projekt
mörser24.de um.
Sind Sie am Kauf der Domain
mörser24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mörser24.de kaufen?
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
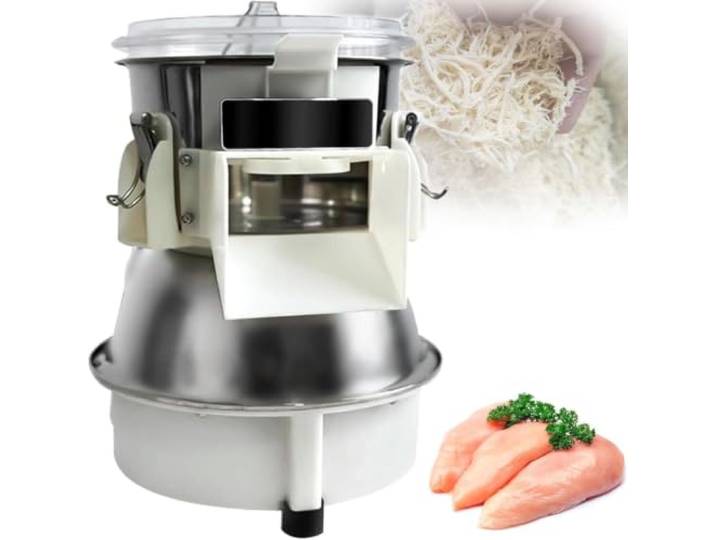
Maschine zum Zerkleinern Hähnchenbrust, 109kg/h, schnelle Zerkleinerung 10S Elektrischer Profi-Zerkleinerer (180 W) mit EdelstahlgehäuseMaschine zum Zerkleinern Hähnchenbrust, 109kg/h, schnelle Zerkleinerung 10S Elektrischer Profi-Zerkleinerer (180 W) mit Edelstahlgehäuse. 【Schnelles Zerkleinern großer Mengen】Dieser automatische Hähnchenbrust-Zerkleinerer verarbeitet bis zu 109 kg gegartes Fleisch pro Stunde. Geben Sie ganze Fleischstücke direkt in den Behälter, um in nur 10 Sekunden gleichmäßig zerkleinertes Fleisch zu erhalten – so entfällt das mühsame manuelle Zerzupfen. 【Vielseitiges Design】Das Gerät eignet sich für Hähnchenbrust, gegartes Rindfleisch und andere vollständig gegarte Fleischsorten. Ideal für Restaurants, Feinkostgeschäfte und Lebensmittelbetriebe als vielseitiges Küchengerät zur effizienten Verarbeitung verschiedenster Zutaten. 【Lange Sägezahnklingen für natürliche Fasern】Ausgestattet mit dichten, langen Sägezahnklingen, zerkleinert das Gerät das Fleisch schonend. Es entstehen intakte, natürliche Fleischfasern statt kleiner Krümel – für eine gleichbleibende Textur Ihrer Speisen. 【Leistungsstarker 180-W-Motor für zuverlässigen Betrieb】Unser gewerblicher Fleischzerkleinerer verfügt über einen kraftvollen Motor mit hohem Drehmoment, der eine zuverlässige und konstante Leistung garantiert. Er arbeitet leise und hält auch intensiver Dauerbelastung in geschäftigen Großküchen stand. 【Kompaktes, leichtes Gehäuse & rutschfester Stand】Das Gerät ist leicht und platzsparend konstruiert, sodass es nur wenig Stellfläche auf der Arbeitsplatte beansprucht. Dank der einfachen Handhabung und Positionierung eignet sich dieser Zerkleinerer perfekt für kompakte Restaurant- und Vorbereitungsküchen. Farbe:One Color201,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
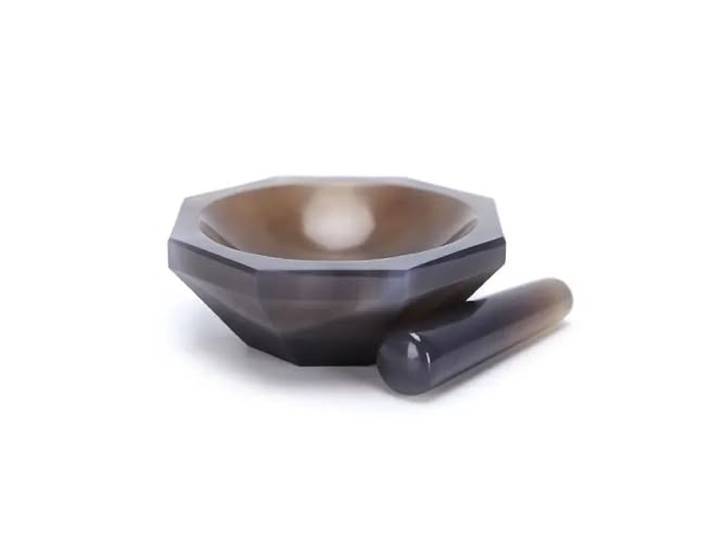
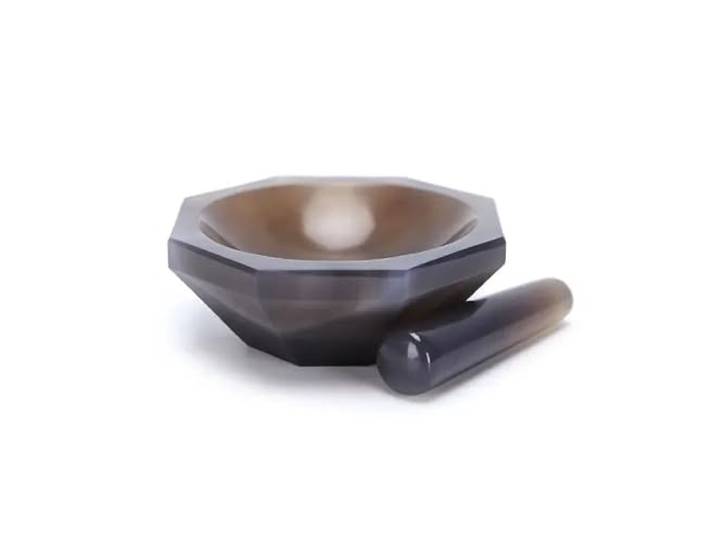
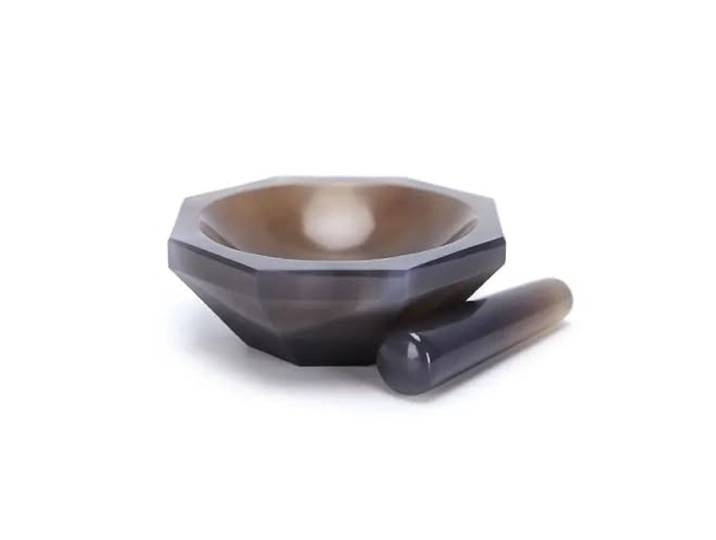
Achat-Mörser- und Stößel-Set, for Mahlen im Labor, 30–170 mm Innendurchmesser, Stein(ID80MM)Achat-Mörser- und Stößel-Set, for Mahlen im Labor, 30–170 mm Innendurchmesser, Stein(ID80MM). Präzisionsgeschliffene Achatsteinkonstruktion for Mörser und Pistill, die eine außergewöhnliche Härte (Mohs 7) und Verschleißfestigkeit for ein gleichmäßiges, reibungsfreies Mahlen von Laborproben bietet. Erhältlich in 15 Innendurchmesseroptionen von 30 mm bis 170 mm, mit passender Tiefe und Volumen von 8 ml bis 475 ml, was eine flexible Auswahl for verschiedene Probengrößen und Mahlanforderungen ermöglicht. Entwickelt mit einer rutschfesten, unpolierten Unterseite, um die Griffreibung beim Schleifen zu verbessern, einen stabilen Betrieb zu gewährleisten und das Risiko versehentlicher Verschüttungen oder Bewegungen auf der Werkbank zu verringern. Die glatte Innenoberfläche des Mörsers minimiert das Anhaften der Probe und lässt sich leicht abspülen, wodurch Kreuzungen zwischen verschiedenen Materialien reduziert und die Wartung nach dem Experiment vereinfacht werden. Jedes Set enthält einen Achatmörser und einen Achatstößel, die sofort in Anwendungen der Mineralogie, Geologie, Chemie und Gesundheitsforschung eingesetzt werden können. Farbe:One Color343,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Achat-Mörser- und Stößel-Set, for Mahlen im Labor, 30–170 mm Innendurchmesser, Stein(ID100MM)Achat-Mörser- und Stößel-Set, for Mahlen im Labor, 30–170 mm Innendurchmesser, Stein(ID100MM). Präzisionsgeschliffene Achatsteinkonstruktion for Mörser und Pistill, die eine außergewöhnliche Härte (Mohs 7) und Verschleißfestigkeit for ein gleichmäßiges, reibungsfreies Mahlen von Laborproben bietet. Erhältlich in 15 Innendurchmesseroptionen von 30 mm bis 170 mm, mit passender Tiefe und Volumen von 8 ml bis 475 ml, was eine flexible Auswahl for verschiedene Probengrößen und Mahlanforderungen ermöglicht. Entwickelt mit einer rutschfesten, unpolierten Unterseite, um die Griffreibung beim Schleifen zu verbessern, einen stabilen Betrieb zu gewährleisten und das Risiko versehentlicher Verschüttungen oder Bewegungen auf der Werkbank zu verringern. Die glatte Innenoberfläche des Mörsers minimiert das Anhaften der Probe und lässt sich leicht abspülen, wodurch Kreuzungen zwischen verschiedenen Materialien reduziert und die Wartung nach dem Experiment vereinfacht werden. Jedes Set enthält einen Achatmörser und einen Achatstößel, die sofort in Anwendungen der Mineralogie, Geologie, Chemie und Gesundheitsforschung eingesetzt werden können. Farbe:One Color452,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Achat-Mörser- und Stößel-Set, for Mahlen im Labor, 30–170 mm Innendurchmesser, Stein(ID60MM)Achat-Mörser- und Stößel-Set, for Mahlen im Labor, 30–170 mm Innendurchmesser, Stein(ID60MM). Präzisionsgeschliffene Achatsteinkonstruktion for Mörser und Pistill, die eine außergewöhnliche Härte (Mohs 7) und Verschleißfestigkeit for ein gleichmäßiges, reibungsfreies Mahlen von Laborproben bietet. Erhältlich in 15 Innendurchmesseroptionen von 30 mm bis 170 mm, mit passender Tiefe und Volumen von 8 ml bis 475 ml, was eine flexible Auswahl for verschiedene Probengrößen und Mahlanforderungen ermöglicht. Entwickelt mit einer rutschfesten, unpolierten Unterseite, um die Griffreibung beim Schleifen zu verbessern, einen stabilen Betrieb zu gewährleisten und das Risiko versehentlicher Verschüttungen oder Bewegungen auf der Werkbank zu verringern. Die glatte Innenoberfläche des Mörsers minimiert das Anhaften der Probe und lässt sich leicht abspülen, wodurch Kreuzungen zwischen verschiedenen Materialien reduziert und die Wartung nach dem Experiment vereinfacht werden. Jedes Set enthält einen Achatmörser und einen Achatstößel, die sofort in Anwendungen der Mineralogie, Geologie, Chemie und Gesundheitsforschung eingesetzt werden können. Farbe:One Color256,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
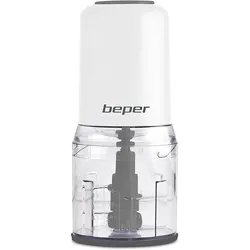
beper BP.552 Universal-Zerkleinerer mit doppelter Klinge für gleichmäßiges Mahlen und ZerkleinernBeper BP.552 Universal-Zerkleinerer | doppelte Klinge, gleichmäßiges Mahlen und Zerkleinern, elektrisch, 400 Watt Der Beper BP.552 Universal-Zerkleinerer ist ein praktisches Küchenwerkzeug, das Lebensmittel in Sekundenschnelle zerkleinert. Sein ABS-Gehäuse und der 500 ml Plastikbehälter ermöglichen es, unterschiedliche Mengen zu behandeln. Die Doppelpaare von Edelstahlklingen sorgen für eine homogene Zerkleinerung aller Lebensmittel im Behälter. Eine Klinge kann optional verwendet werden, um größere Stücke zu schneiden. Zur Sicherheit verfügt der Beper BP.552 Universal-Zerkleinerer über ein Sicherheitssystem mit rutschfesten Füßen, die einen festen Stand garantieren. Er lässt sich leicht zerlegen und reinigen und ist schnell und einfach zu bedienen. Artikelmerkmale: - 2 Doppelpaare von Edelstahlklingen - Plastikbehälter mit 500ml Inhalt - einfache Bedienung - homogenes Zerkleinern von Lebensmitteln - rutschfeste Gummifüße - 2 Geschwindigkeitsstufen - leichte Reinigung - Material: ABS - Maße: 9,5 x 9,5 x 26 cm - Gewicht: 1,12 kg Lieferumfang: - Beper BP.552 Universal-Zerkleinerer - Bedienungsanleitung24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Maschine zum Zerkleinern Hähnchenbrust, 109kg/h, schnelle Zerkleinerung 10S Elektrischer Profi-Zerkleinerer (180 W) mit EdelstahlgehäuseMaschine zum Zerkleinern Hähnchenbrust, 109kg/h, schnelle Zerkleinerung 10S Elektrischer Profi-Zerkleinerer (180 W) mit Edelstahlgehäuse. 【Schnelles Zerkleinern großer Mengen】Dieser automatische Hähnchenbrust-Zerkleinerer verarbeitet bis zu 109 kg gegartes Fleisch pro Stunde. Geben Sie ganze Fleischstücke direkt in den Behälter, um in nur 10 Sekunden gleichmäßig zerkleinertes Fleisch zu erhalten – so entfällt das mühsame manuelle Zerzupfen. 【Vielseitiges Design】Das Gerät eignet sich für Hähnchenbrust, gegartes Rindfleisch und andere vollständig gegarte Fleischsorten. Ideal für Restaurants, Feinkostgeschäfte und Lebensmittelbetriebe als vielseitiges Küchengerät zur effizienten Verarbeitung verschiedenster Zutaten. 【Lange Sägezahnklingen für natürliche Fasern】Ausgestattet mit dichten, langen Sägezahnklingen, zerkleinert das Gerät das Fleisch schonend. Es entstehen intakte, natürliche Fleischfasern statt kleiner Krümel – für eine gleichbleibende Textur Ihrer Speisen. 【Leistungsstarker 180-W-Motor für zuverlässigen Betrieb】Unser gewerblicher Fleischzerkleinerer verfügt über einen kraftvollen Motor mit hohem Drehmoment, der eine zuverlässige und konstante Leistung garantiert. Er arbeitet leise und hält auch intensiver Dauerbelastung in geschäftigen Großküchen stand. 【Kompaktes, leichtes Gehäuse & rutschfester Stand】Das Gerät ist leicht und platzsparend konstruiert, sodass es nur wenig Stellfläche auf der Arbeitsplatte beansprucht. Dank der einfachen Handhabung und Positionierung eignet sich dieser Zerkleinerer perfekt für kompakte Restaurant- und Vorbereitungsküchen. Farbe:One Color201,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Achat-Mörser- und Stößel-Set, for Mahlen im Labor, 30–170 mm Innendurchmesser, Stein(ID80MM)Achat-Mörser- und Stößel-Set, for Mahlen im Labor, 30–170 mm Innendurchmesser, Stein(ID80MM). Präzisionsgeschliffene Achatsteinkonstruktion for Mörser und Pistill, die eine außergewöhnliche Härte (Mohs 7) und Verschleißfestigkeit for ein gleichmäßiges, reibungsfreies Mahlen von Laborproben bietet. Erhältlich in 15 Innendurchmesseroptionen von 30 mm bis 170 mm, mit passender Tiefe und Volumen von 8 ml bis 475 ml, was eine flexible Auswahl for verschiedene Probengrößen und Mahlanforderungen ermöglicht. Entwickelt mit einer rutschfesten, unpolierten Unterseite, um die Griffreibung beim Schleifen zu verbessern, einen stabilen Betrieb zu gewährleisten und das Risiko versehentlicher Verschüttungen oder Bewegungen auf der Werkbank zu verringern. Die glatte Innenoberfläche des Mörsers minimiert das Anhaften der Probe und lässt sich leicht abspülen, wodurch Kreuzungen zwischen verschiedenen Materialien reduziert und die Wartung nach dem Experiment vereinfacht werden. Jedes Set enthält einen Achatmörser und einen Achatstößel, die sofort in Anwendungen der Mineralogie, Geologie, Chemie und Gesundheitsforschung eingesetzt werden können. Farbe:One Color343,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
Achat-Mörser- und Stößel-Set, for Mahlen im Labor, 30–170 mm Innendurchmesser, Stein(ID100MM)Achat-Mörser- und Stößel-Set, for Mahlen im Labor, 30–170 mm Innendurchmesser, Stein(ID100MM). Präzisionsgeschliffene Achatsteinkonstruktion for Mörser und Pistill, die eine außergewöhnliche Härte (Mohs 7) und Verschleißfestigkeit for ein gleichmäßiges, reibungsfreies Mahlen von Laborproben bietet. Erhältlich in 15 Innendurchmesseroptionen von 30 mm bis 170 mm, mit passender Tiefe und Volumen von 8 ml bis 475 ml, was eine flexible Auswahl for verschiedene Probengrößen und Mahlanforderungen ermöglicht. Entwickelt mit einer rutschfesten, unpolierten Unterseite, um die Griffreibung beim Schleifen zu verbessern, einen stabilen Betrieb zu gewährleisten und das Risiko versehentlicher Verschüttungen oder Bewegungen auf der Werkbank zu verringern. Die glatte Innenoberfläche des Mörsers minimiert das Anhaften der Probe und lässt sich leicht abspülen, wodurch Kreuzungen zwischen verschiedenen Materialien reduziert und die Wartung nach dem Experiment vereinfacht werden. Jedes Set enthält einen Achatmörser und einen Achatstößel, die sofort in Anwendungen der Mineralogie, Geologie, Chemie und Gesundheitsforschung eingesetzt werden können. Farbe:One Color452,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Achat-Mörser- und Stößel-Set, for Mahlen im Labor, 30–170 mm Innendurchmesser, Stein(ID60MM)Achat-Mörser- und Stößel-Set, for Mahlen im Labor, 30–170 mm Innendurchmesser, Stein(ID60MM). Präzisionsgeschliffene Achatsteinkonstruktion for Mörser und Pistill, die eine außergewöhnliche Härte (Mohs 7) und Verschleißfestigkeit for ein gleichmäßiges, reibungsfreies Mahlen von Laborproben bietet. Erhältlich in 15 Innendurchmesseroptionen von 30 mm bis 170 mm, mit passender Tiefe und Volumen von 8 ml bis 475 ml, was eine flexible Auswahl for verschiedene Probengrößen und Mahlanforderungen ermöglicht. Entwickelt mit einer rutschfesten, unpolierten Unterseite, um die Griffreibung beim Schleifen zu verbessern, einen stabilen Betrieb zu gewährleisten und das Risiko versehentlicher Verschüttungen oder Bewegungen auf der Werkbank zu verringern. Die glatte Innenoberfläche des Mörsers minimiert das Anhaften der Probe und lässt sich leicht abspülen, wodurch Kreuzungen zwischen verschiedenen Materialien reduziert und die Wartung nach dem Experiment vereinfacht werden. Jedes Set enthält einen Achatmörser und einen Achatstößel, die sofort in Anwendungen der Mineralogie, Geologie, Chemie und Gesundheitsforschung eingesetzt werden können. Farbe:One Color256,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Achat-Mörser- und Stößel-Set, for Mahlen im Labor, 30–170 mm Innendurchmesser, Stein(ID110MM)Achat-Mörser- und Stößel-Set, for Mahlen im Labor, 30–170 mm Innendurchmesser, Stein(ID110MM). Präzisionsgeschliffene Achatsteinkonstruktion for Mörser und Pistill, die eine außergewöhnliche Härte (Mohs 7) und Verschleißfestigkeit for ein gleichmäßiges, reibungsfreies Mahlen von Laborproben bietet. Erhältlich in 15 Innendurchmesseroptionen von 30 mm bis 170 mm, mit passender Tiefe und Volumen von 8 ml bis 475 ml, was eine flexible Auswahl for verschiedene Probengrößen und Mahlanforderungen ermöglicht. Entwickelt mit einer rutschfesten, unpolierten Unterseite, um die Griffreibung beim Schleifen zu verbessern, einen stabilen Betrieb zu gewährleisten und das Risiko versehentlicher Verschüttungen oder Bewegungen auf der Werkbank zu verringern. Die glatte Innenoberfläche des Mörsers minimiert das Anhaften der Probe und lässt sich leicht abspülen, wodurch Kreuzungen zwischen verschiedenen Materialien reduziert und die Wartung nach dem Experiment vereinfacht werden. Jedes Set enthält einen Achatmörser und einen Achatstößel, die sofort in Anwendungen der Mineralogie, Geologie, Chemie und Gesundheitsforschung eingesetzt werden können. Farbe:One Color494,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Achat-Mörser- und Stößel-Set, for Mahlen im Labor, 30–170 mm Innendurchmesser, Stein(ID50MM)Achat-Mörser- und Stößel-Set, for Mahlen im Labor, 30–170 mm Innendurchmesser, Stein(ID50MM). Präzisionsgeschliffene Achatsteinkonstruktion for Mörser und Pistill, die eine außergewöhnliche Härte (Mohs 7) und Verschleißfestigkeit for ein gleichmäßiges, reibungsfreies Mahlen von Laborproben bietet. Erhältlich in 15 Innendurchmesseroptionen von 30 mm bis 170 mm, mit passender Tiefe und Volumen von 8 ml bis 475 ml, was eine flexible Auswahl for verschiedene Probengrößen und Mahlanforderungen ermöglicht. Entwickelt mit einer rutschfesten, unpolierten Unterseite, um die Griffreibung beim Schleifen zu verbessern, einen stabilen Betrieb zu gewährleisten und das Risiko versehentlicher Verschüttungen oder Bewegungen auf der Werkbank zu verringern. Die glatte Innenoberfläche des Mörsers minimiert das Anhaften der Probe und lässt sich leicht abspülen, wodurch Kreuzungen zwischen verschiedenen Materialien reduziert und die Wartung nach dem Experiment vereinfacht werden. Jedes Set enthält einen Achatmörser und einen Achatstößel, die sofort in Anwendungen der Mineralogie, Geologie, Chemie und Gesundheitsforschung eingesetzt werden können. Farbe:One Color246,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.